广告费已经扣了,
财务手里却没这笔账?
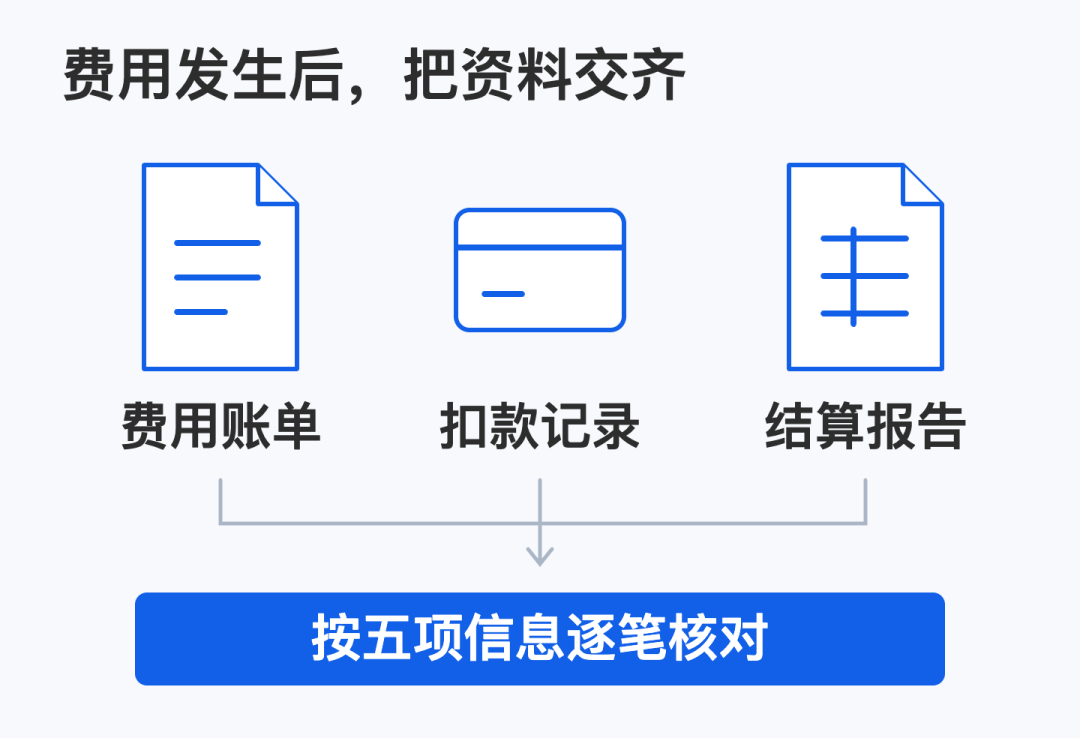
假设一笔广告费由信用卡支付,月底交给财务的只有平台结算报告。广告账单和信用卡扣款记录没一起交过去,这笔费用就可能没有被完整核对。
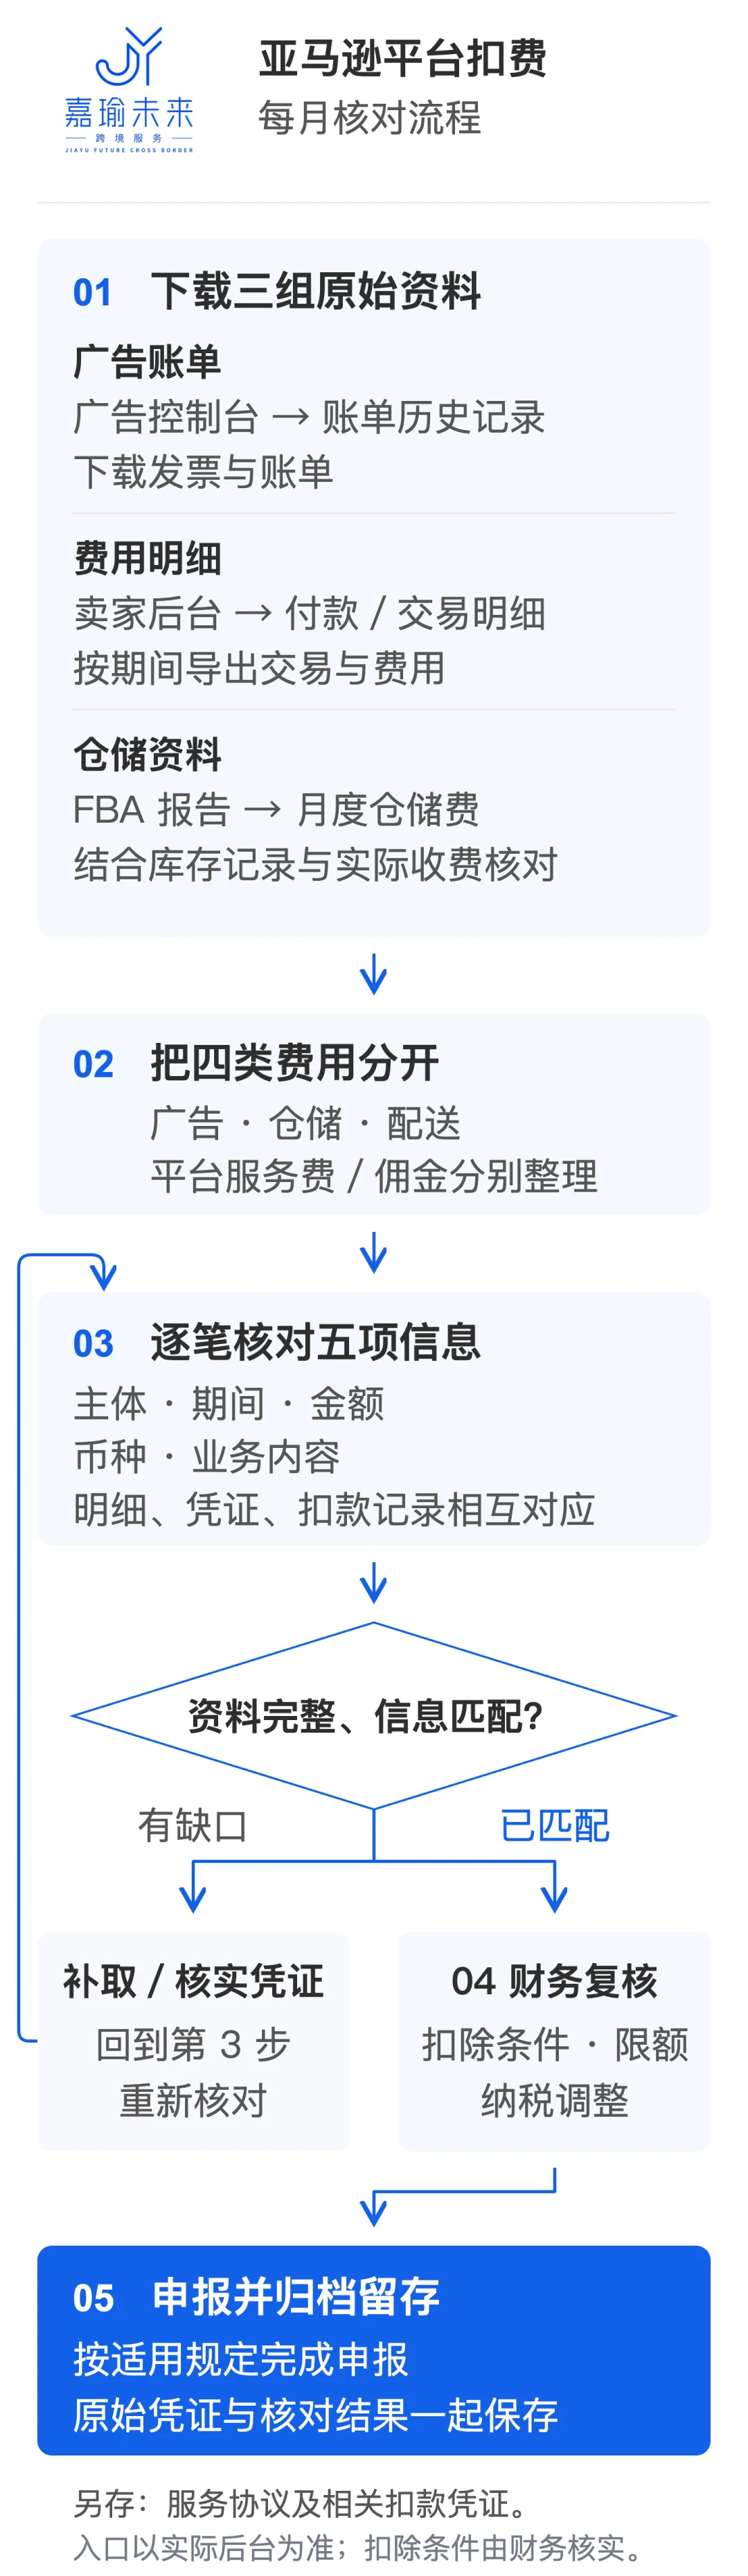
费用发生了,相关资料也要交齐。广告费之外,仓储、配送、平台服务费/佣金,同样需要逐项检查。把这张图转给财务,先看四类费用的资料是否收齐。
境外购进货物或劳务发生的支出,可按规定以对方开具的发票,或具有发票性质的收款凭证、相关税费缴纳凭证作为税前扣除凭证。[1]
判断时,要看服务提供方、业务实质和凭证内容。文件写着 Invoice 或“形式发票”,不代表天然合规;合同、费用依据与付款记录也应一并保存。[1]
本文讨论企业所得税税前扣除,与增值税进项抵扣分别判断;相关境外凭证规则也并非今年 10 月才新增。
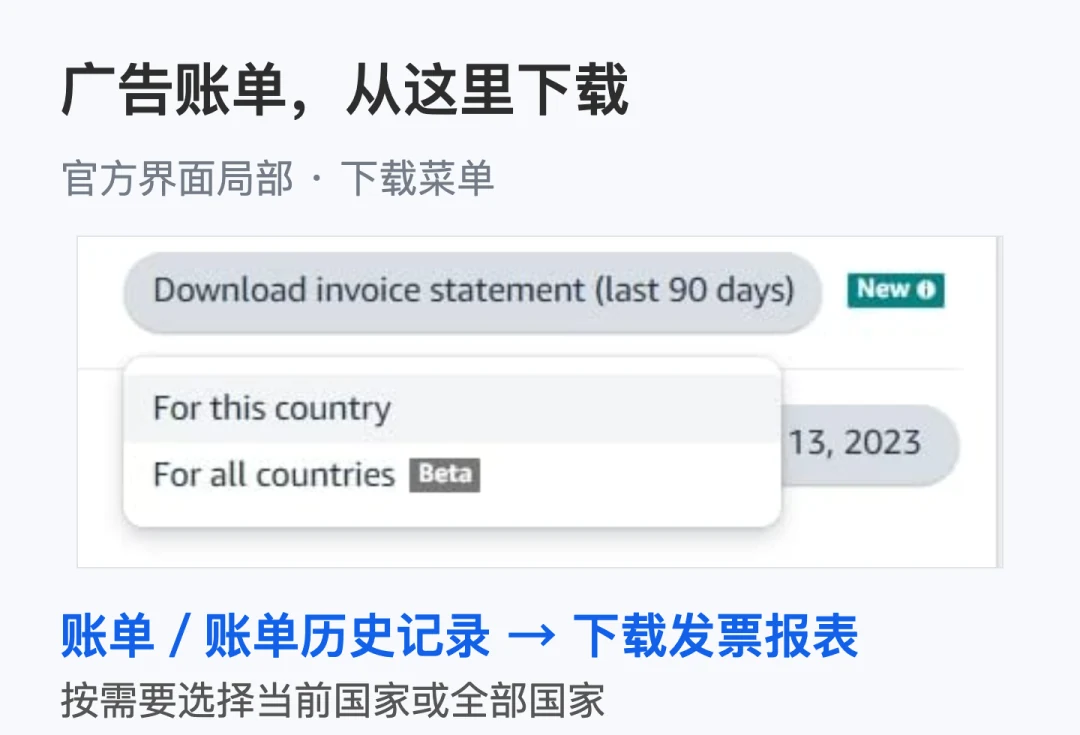
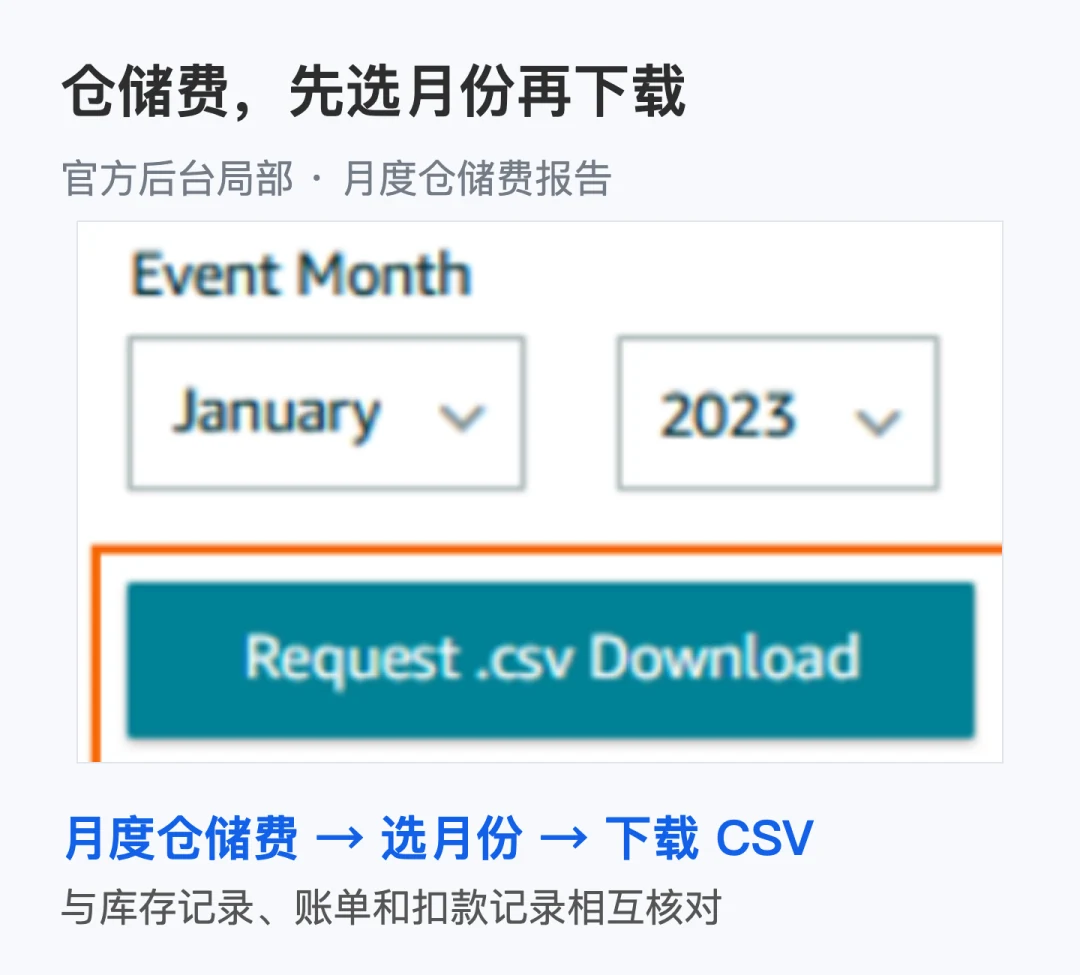
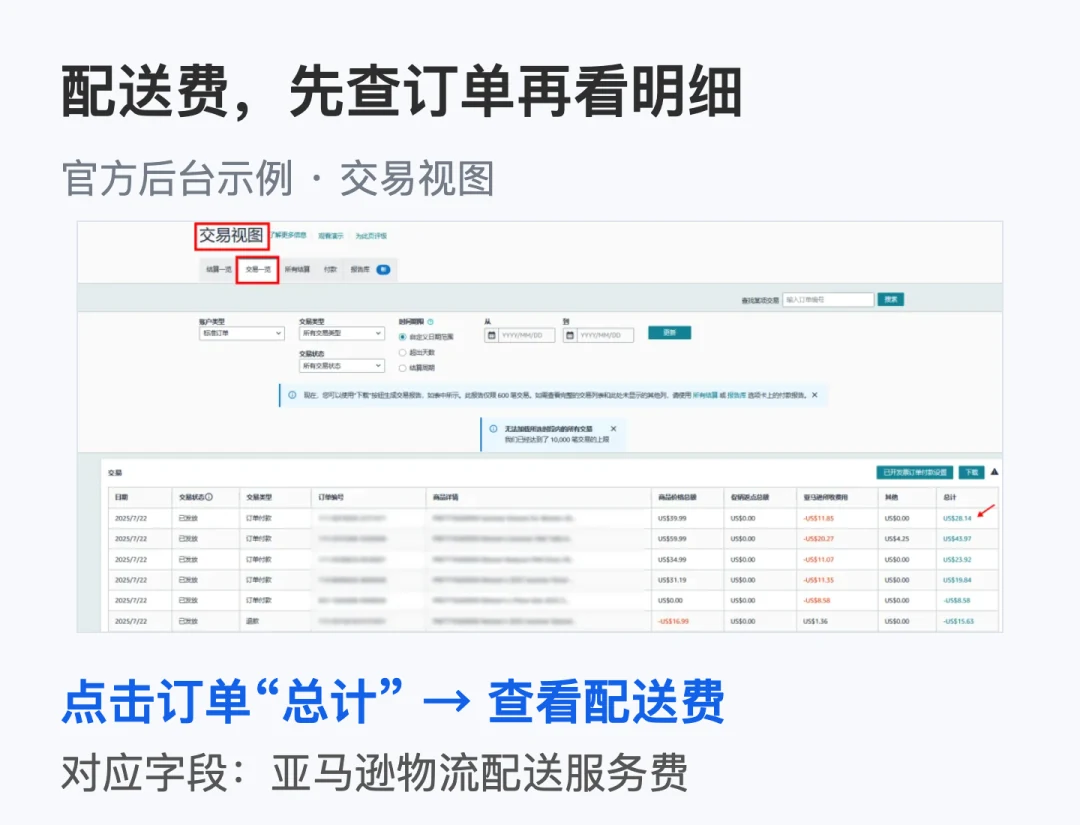
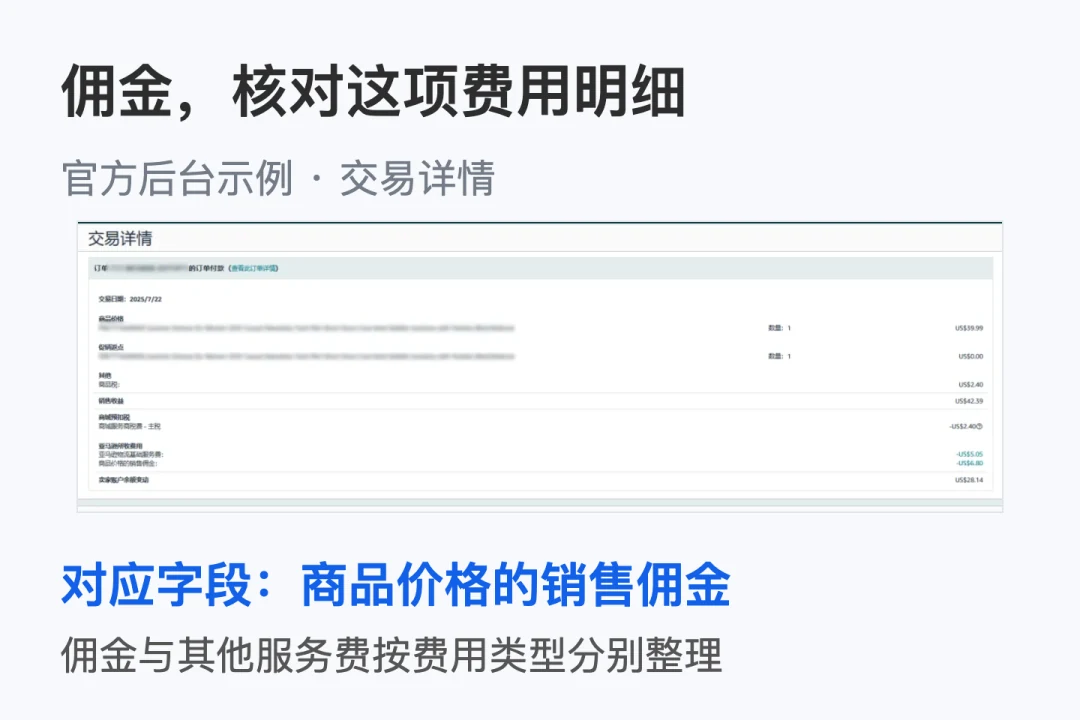
后台入口会因站点与版本不同而变化,可按上面的功能名查找。报告、库存记录和扣款截图用于相互核对,不能一概替代应取得的合规外部凭证。
广告费还要单独检查限额:一般情况下,符合条件的广告费和业务宣传费合计,以当年销售(营业)收入的 15% 为限,超出部分可结转以后年度;另有规定的从其规定。[3]
下载后,重点核对主体、期间、金额、币种、业务内容。有缺口就补取或核实凭证;匹配后,再由财务检查扣除条件、限额和纳税调整。
回款里可能已经扣除了费用、退款或留存款。到账金额不能直接当作销售收入,销售、费用、退款与代收税费应分别核对。
企业所得税收入确认应遵循权责发生制,结合主要风险和报酬转移等条件判断,不能一律按到账日或发货日确认。[2]
例如,给 FBA 仓库补货,与向消费者完成销售是两个不同环节。每月对清订单、结算和回款的差异,账才有依据。
现在就选一个月份,拿出结算报告、广告账单和扣款记录,对照流程图检查一次。哪份资料缺了、哪笔金额对不上,先记下来。
 企业微信
[1]税前扣除凭证管理办法(2018 年第 28 号)
[2]企业所得税收入确认(国税函〔2008〕875 号)
[3]企业所得税法实施条例·第四十四条
[4]亚马逊广告:发票报表下载
[5]亚马逊:交易明细与费用查询
[6]亚马逊:FBA 费用与仓储报告
根据所提供视频整理,公开依据核对于 2026 年 10 月 11 日。用于资料整理参考,具体处理应结合企业主体、交易实质与适用规定,由财务核实。
ORIGINAL SOURCE本文同步自「嘉瑜未来跨境电商服务官微」
查看公众号原文 官网版本用于长期检索与阅读,内容来源及著作归属保持不变。