不是封号。
不是断货。
也不是广告费暴涨。
一条只有几秒钟的视频,把A股跨境大卖华凯易佰(300592)突然推上风口。
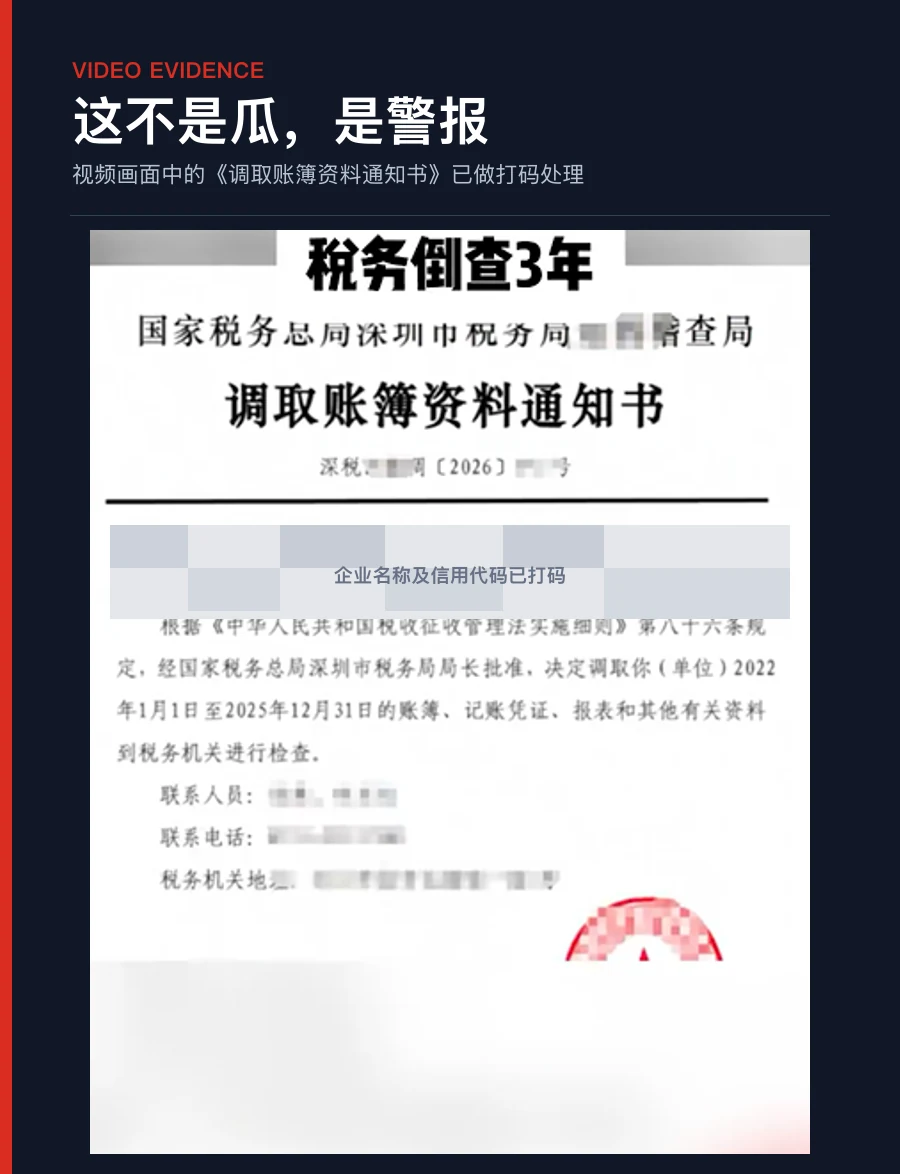
开头是华凯易佰办公楼及企业招牌;随后画面切到股权架构页面;再往后,一份被打码的《调取账簿资料通知书》出现。三个画面被连续剪在一起,冲击力瞬间拉满。
视频上方两行字,像两记重锤:
几秒钟,足够让无数跨境老板后背发凉。
真正让人恐惧的,从来不是一条视频,而是视频背后那四个字:倒查三年。
过去那些“差不多就行”的账、说不清的流水、补不上的票、挂在不同主体名下的店铺,以及交易时没有讲明白的税务尾巴,都可能被重新摊在桌面上。
视频里出现的文件标题是《调取账簿资料通知书》。
如果文件真实,它指向的就不是一场普通的圈内八卦,而是一个非常具体的检查动作:税务机关可能依法要求企业提供账簿、记账凭证、报表和其他有关资料。
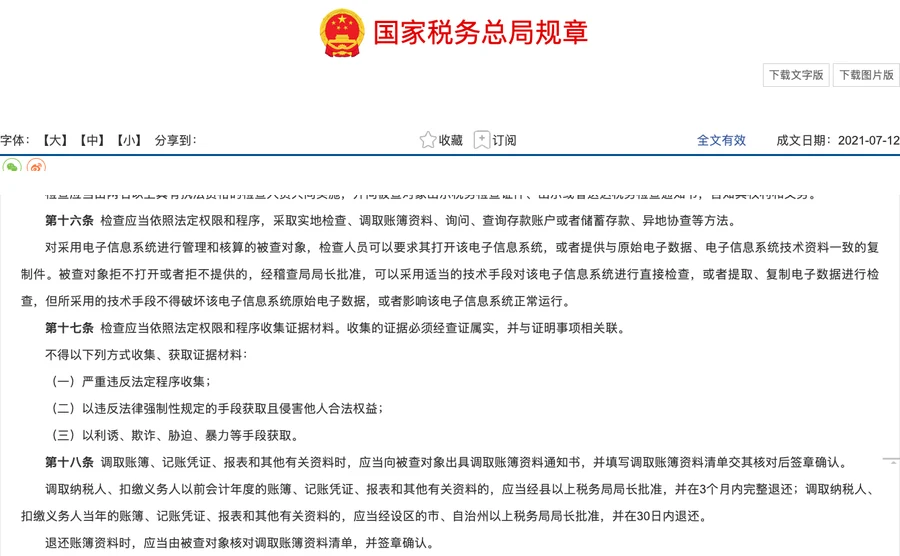
这件事不是靠情绪判断。国家税务总局发布的《税务稽查案件办理程序规定》明确列出:检查可以采取实地检查、调取账簿资料、询问、查询存款账户或者储蓄存款、异地协查等方法。
其中第十八条明确写明,调取账簿、记账凭证、报表和其他有关资料时,应当向被查对象出具《调取账簿资料通知书》,并填写资料清单。
说白了,就是要把经营痕迹翻出来看。
不是看朋友圈怎么宣传,也不是看平台招商页写得多漂亮,而是看钱从哪里来、到哪里去;货怎么走、票怎么开;店铺是谁的、主体是谁的;利润留在哪里、成本又凭什么入账。
华凯易佰是跨境圈辨识度极高的上市公司名字。正因为视频把这个名字与“税务倒查3年”放在同一个叙事里,才会迅速放大行业焦虑。
但真正值得所有卖家警惕的,并不只是“华凯易佰”四个字,而是视频字幕里的“店铺公司”。过去几年,跨境圈里大量店铺交易、主体转让、公司收购,表面上卖的是账号、链接、评价、流水、库存和品牌备案,实际上最难切割的,是公司主体背后的历史责任。
店铺能换运营,法人能变更,股权能转让,办公室能搬走,但税务痕迹不会凭空消失。
一家公司过去几年的收入、成本、发票、报关、结汇、付款、库存、分红和往来款,只要留在账上,就不是一句“已经转让了”能抹掉的。
最刺激的是,很多人尽调时只盯着前台数据:月销多少、利润多少、账号有没有二审、链接有没有差评、有没有品牌投诉。
真正要命的问题往往藏在后台之外:历史欠税、长期零申报与大额流水、个人卡收款、虚列成本、账外账、多店铺收入混入一个主体,以及供应链、物流和广告费留下的一团乱麻。
跨境行业这些年跑得太快了。
快到很多公司先把GMV冲起来,再回头补财务;先开十几个店铺,再想主体怎么分;先把货发出去,再问票从哪里来。
很多团队最熟悉的一句话是:“同行都这么做。”
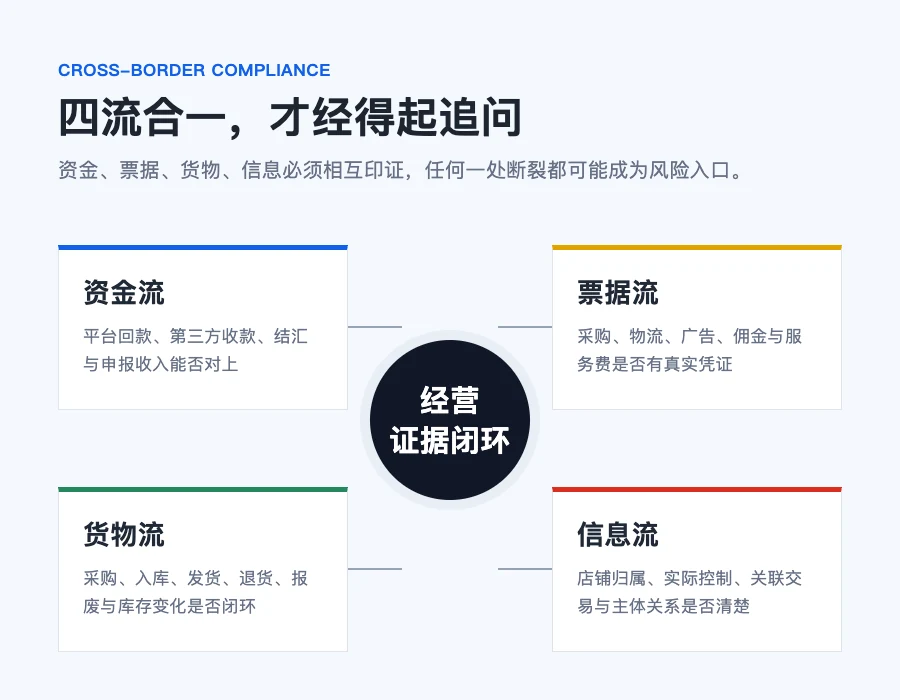
但检查不会因为“同行都这么做”就自动停止。真正被看的,是资金流、票据流、货物流和信息流能不能相互印证。
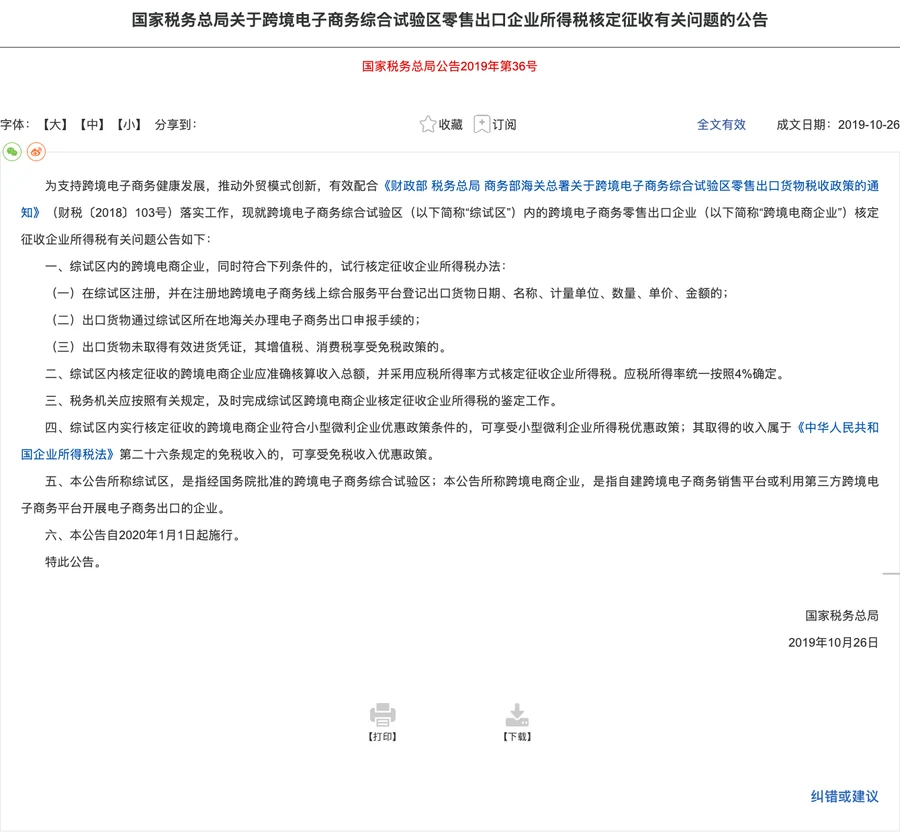
与此同时,跨境电商也早已不是政策真空地带。国家税务总局公告2019年第36号对符合条件的跨境电商综合试验区零售出口企业核定征收企业所得税作出了明确规定。
平时这些资料像灰尘,散落在后台、邮箱、网盘、财务软件和不同员工的电脑里。一旦检查启动,零散记录就会被拼成一条证据链。
类似视频出现时,跨境老板最不该做的,就是只把它当成别人家的热闹。
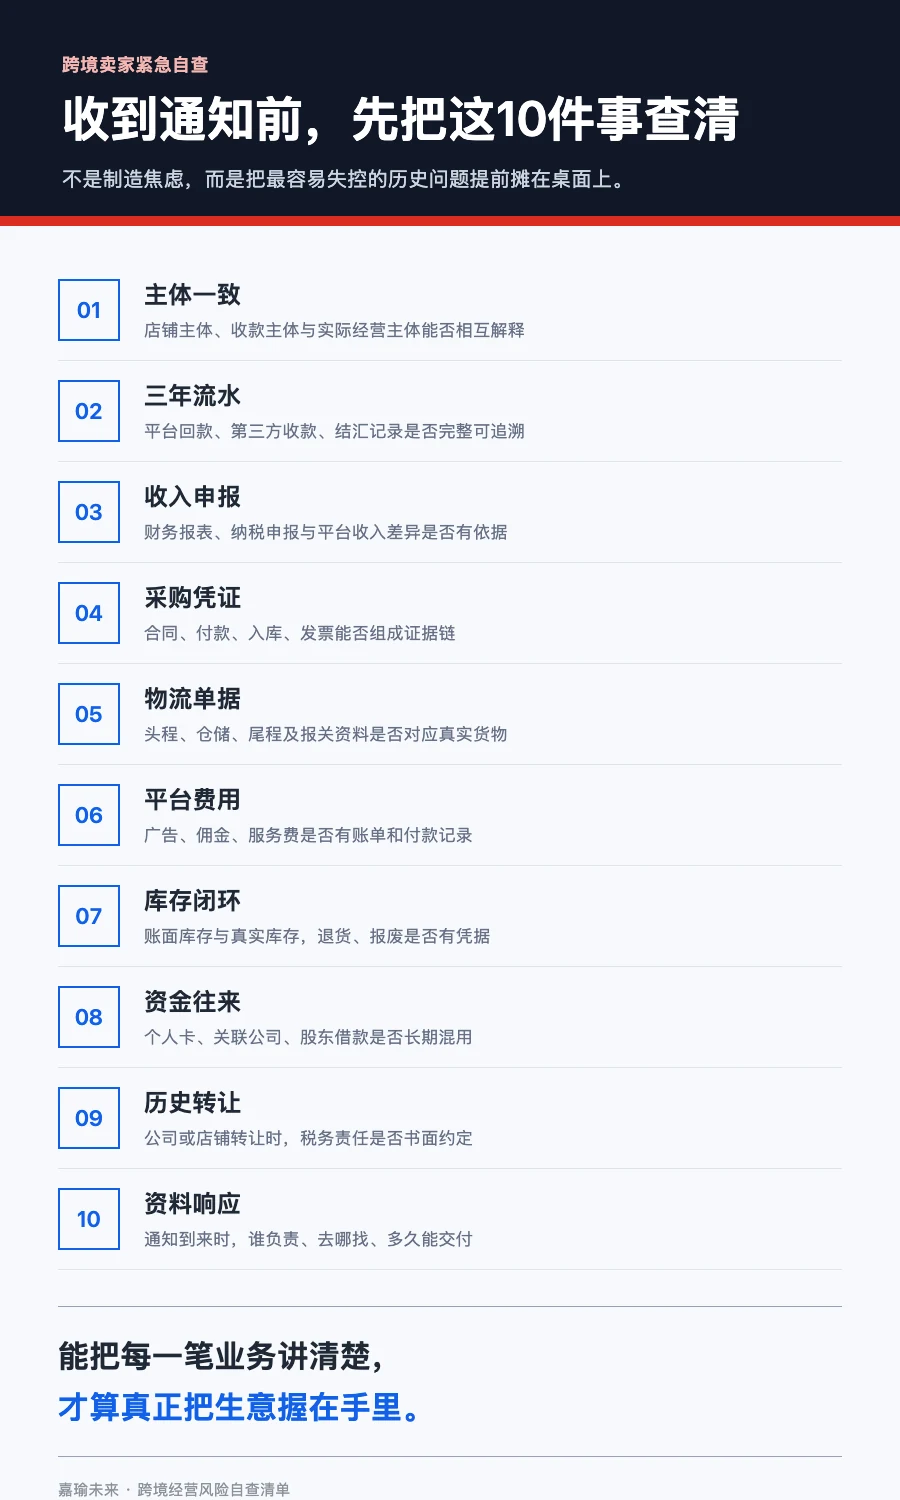
如果这5个问题里,有3个答不上来,就别再用“我只是小卖家”安慰自己。
企业规模不是唯一变量。主体、流水、票据、货物和信息能不能对上,才决定一家公司的经营事实能否被清楚解释。
这条视频是真是假,具体企业情况如何,仍需要更多公开信息确认。
但它提醒了所有跨境卖家一件事:过去依赖速度、多主体和粗放管理跑出来的增长,正在面对更严格的证据要求。
以前大家比的是谁敢冲、谁敢铺货、谁敢开店、谁敢烧广告。以后真正拉开差距的,可能是另一组能力:谁的账更清楚,谁的主体更清晰,谁的税务更经得起问。
别等电话打来,才想起补账。
那时候,很多事情就不是“补不补”的问题,而是还能不能补得回来的问题。
 企业微信
官网版本用于长期检索与阅读,内容来源及著作归属保持不变。