6人被公诉!
货真的出了海,申报退税的公司却没有做过这笔生意。
经手退税的人,值得留意这个案子:报关单、发票、资金流水看似齐全,交易却可能根本不存在。
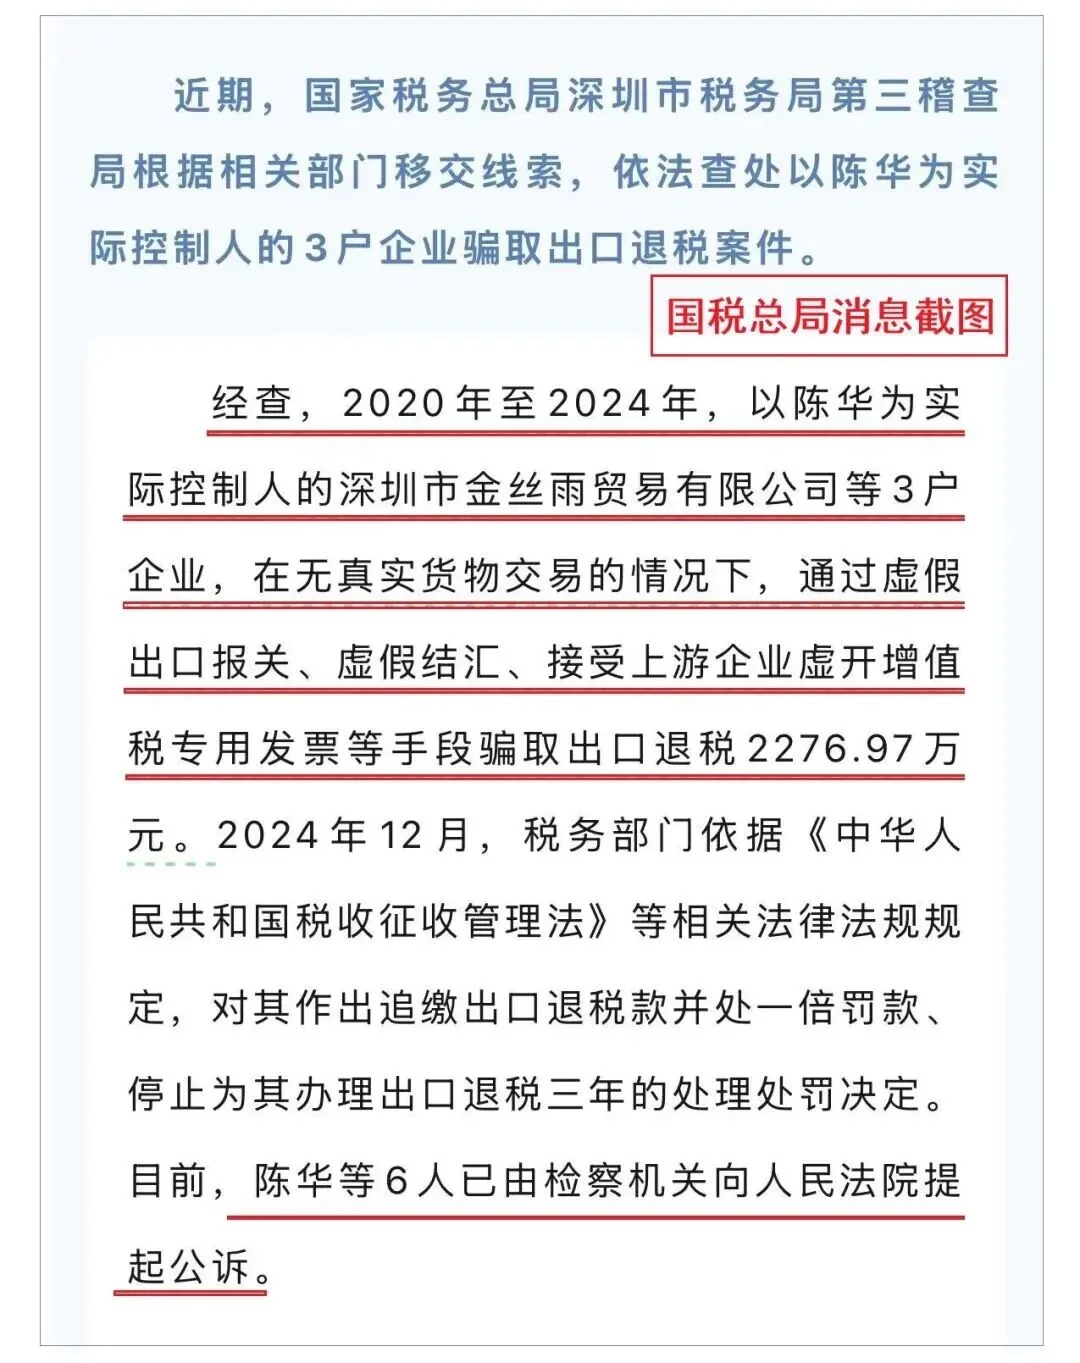
国家税务总局9月28日通报,深圳市金丝雨贸易有限公司等3家关联企业,在2020年至2024年间,冒用他人出口信息、虚假结汇,并接受虚开的增值税专用发票,累计骗取出口退税2276.97万元。
税务部门已于2024年12月作出决定:追缴退税款、处一倍罚款,停办出口退税三年。通报同时披露,陈华等6人已被提起公诉。
稽查人员找到真实货主后,发现了一个关键断点:对方与这3家企业没有接触和联系。
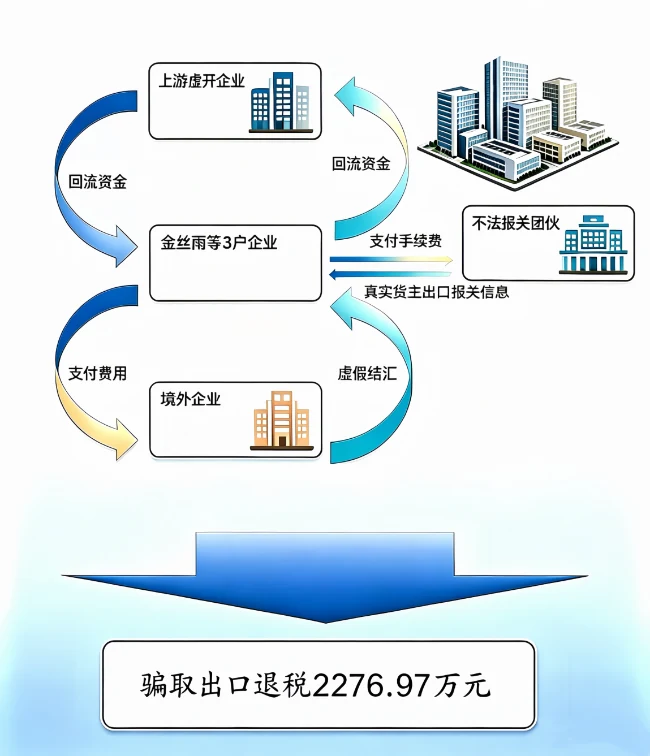
报关信息确实来自真实出口。涉案企业把别人的出口记录拿来申报,再配上虚开的进项发票、虚假的结汇及资金流转,把不存在的生意拼成了一条“完整”的业务链。
钱最终又绕回了自己人账户。
税务部门调取了涉及的上百个银行账户:结汇资金以“货款”名义付给上游开票方后,经过多个账户套转,最终回流至3家企业关联人员的个人账户。案件细节
有出口记录,有发票,也有付款流水。可一旦把真实货主、采购关系和资金去向连起来看,这笔生意就说不通了。
为什么3家公司一起进入稽查视线?它们注册在同一片区,使用同一家代理报关机构,上游开票方高度重合,部分员工信息交叉;自2024年1月后,又在相近时间停止出口申报。任何一项异常都不能单独定性,但多条线索重叠,就值得继续追问:谁买了货?谁拥有货?谁最终拿走了钱?
这类操作并非孤例。今年2月公开的天津案件中,3家企业通过虚假合同、购买他人报关信息及接受虚开发票等方式骗取出口退税;税务部门追缴金额达2.01亿元,相关人员也被提起公诉。
把这个案例带回自己的业务里,最值得问清楚的是:材料齐了,真实交易核实了吗?
如果团队正在申报出口退税,建议业务、财务和报关经办人拿出同一笔业务的材料,一起核对下面三项。每个人手里的单据,都要能解释同一笔真实生意。
出口退税是支持真实出口业务的政策。税收征管法规定,骗取出口退税的,追缴骗取的退税款,并处一倍以上五倍以下罚款;构成犯罪的,依法追究刑事责任。法律依据与本案处理
真实交易,才是底线。
把这篇文章转给一起经手退税的业务、财务和报关同事,可以附上一句:“拿一笔正在申报的业务,我们一起对对这三项。”
让这起案例,变成团队今天就能用上的一次核对。
 企业微信
官网版本用于长期检索与阅读,内容来源及著作归属保持不变。